


Ещё несколько лет назад робуста оставалась для кофейной индустрии прежде всего более доступной альтернативой арабике. Она играет ключевую роль в производстве растворимого кофе, входит в коммерческие смеси и широко используется в эспрессо. Более низкая цена позволяла производителям контролировать себестоимость и частично компенсировать подорожание арабики. Но в 2024–2025 годах привычное соотношение изменилось: робуста подорожала до уровней, которых мировой рынок не видел десятилетиями.
В апреле 2024 года индикаторная цена робусты Международной организации кофе (ICO) достигла 193,65 цента за фунт - максимума за 45 лет. За весь 2024 год лондонские фьючерсы прибавили около 72%, а 12 февраля 2025 года цена ближайших контрактов достигла рекордных $5 847 за тонну. Позднее рынок развернулся вниз, однако этот скачок не был следствием одной засухи или биржевой паники. Его подготовило сочетание слабого предложения из Азии, низких доступных запасов, погодных проблем и устойчивого спроса.
Как робуста пришла к историческому максимуму
Напряжение на рынке стало очевидным ещё весной 2024 года. Международным покупателям было всё сложнее находить необходимые объёмы физического кофе на привычных условиях. Погодные проблемы ухудшали перспективы урожая во Вьетнаме, экспорт крупнейшего производителя робусты сокращался, а другие страны не могли быстро предоставить достаточно дополнительного зерна.
При этом биржевая цена и стоимость конкретной партии зелёного кофе - не одно и то же. Фьючерс служит базовым ориентиром, к которому добавляются дифференциал происхождения и качества, логистика, страхование, финансирование и условия контракта. Поэтому рекорд $5 847 за тонну не означал, что любой мешок робусты продавался именно по этой цене. Он показывал, насколько выросла базовая стоимость сырья для мировой кофейной торговли.
Ситуацию осложняло и одновременное подорожание арабики. Обычно производители коммерческих смесей имеют некоторое пространство для изменения рецептуры: если один компонент становится дорогим, его долю иногда можно уменьшить в пользу другого. Но в 2024–2025 годах дорожали оба основных коммерческих вида кофе, поэтому привычный механизм экономии работал всё хуже.
Почему проблемы во Вьетнаме так сильно повлияли на рынок
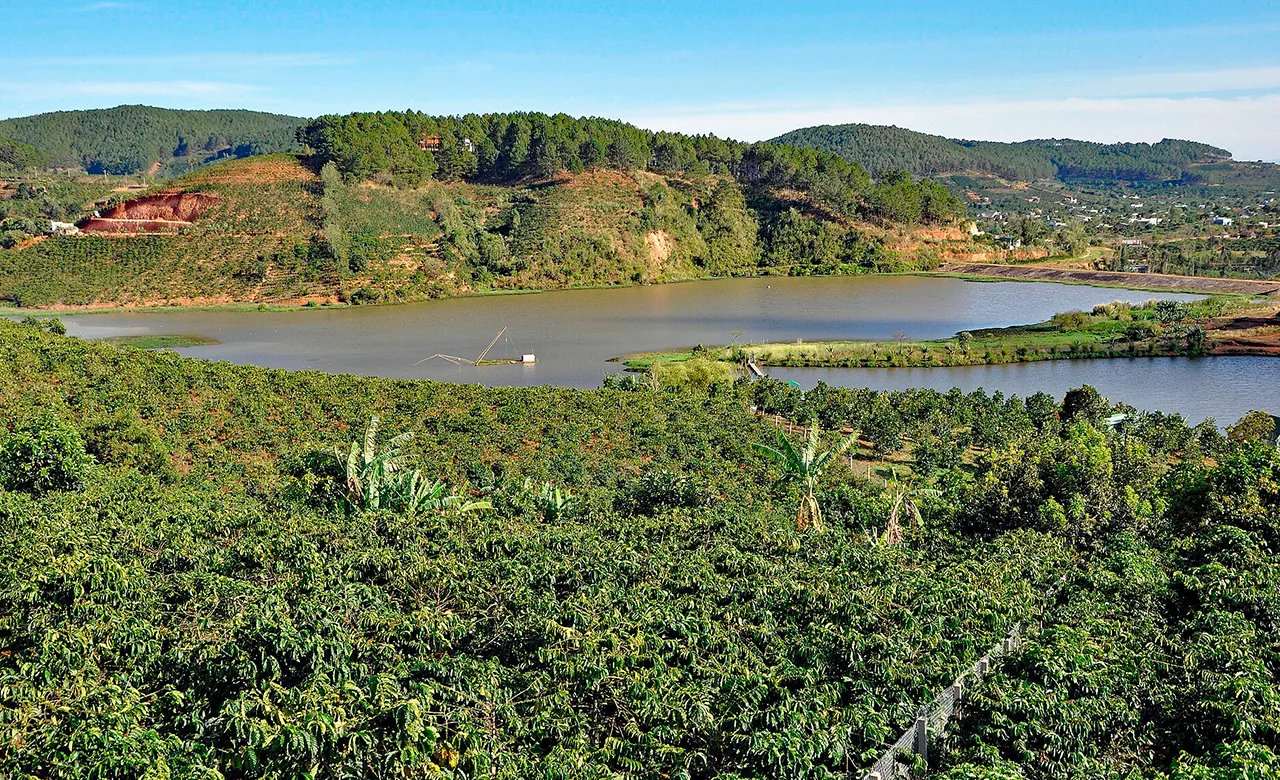
Главным источником напряжения стал Вьетнам - крупнейший производитель робусты в мире, на который приходится около 40% её глобального производства. Поэтому даже относительно небольшое изменение урожая этой страны способно заметно повлиять на мировой баланс.
Проблемы накапливались несколько сезонов. После менее благоприятных урожаев предложение уже было ограничено, а в 2024 году Центральное нагорье Вьетнама столкнулось с сильной жарой и нехваткой воды. Засуха стала одной из наиболее серьёзных почти за десятилетие. Позднее дожди улучшили состояние плантаций, но полностью компенсировать потерянный потенциал урожая было уже невозможно.
Однако важно понимать, что дефицит на товарном рынке не означает полного отсутствия кофе. Для цены гораздо важнее объём зерна, который свободен для продажи именно сейчас. Часть урожая может быть уже законтрактована, находиться в пути или храниться у производителей. Когда внутренние цены быстро растут, фермеры также могут не спешить продавать оставшиеся запасы, рассчитывая на более выгодные условия.
Именно поэтому сокращение урожая во Вьетнаме оказалось настолько чувствительным. Международным компаниям нужно было выполнять действующие контракты и одновременно обеспечивать будущие поставки, а свободного предложения становилось меньше. Покупатели начали сильнее конкурировать между собой, и цена росла.
Вьетнам был главным фактором, но не единственным. Индонезия также переживала последствия неблагоприятной погоды, а рынок внимательно следил за ситуацией в Бразилии - крупнейшем производителе кофе в мире и всё более важном поставщике Coffea canephora. Проблемы одного происхождения уже нельзя было безболезненно компенсировать другим.
Почему Бразилия не смогла быстро закрыть дефицит
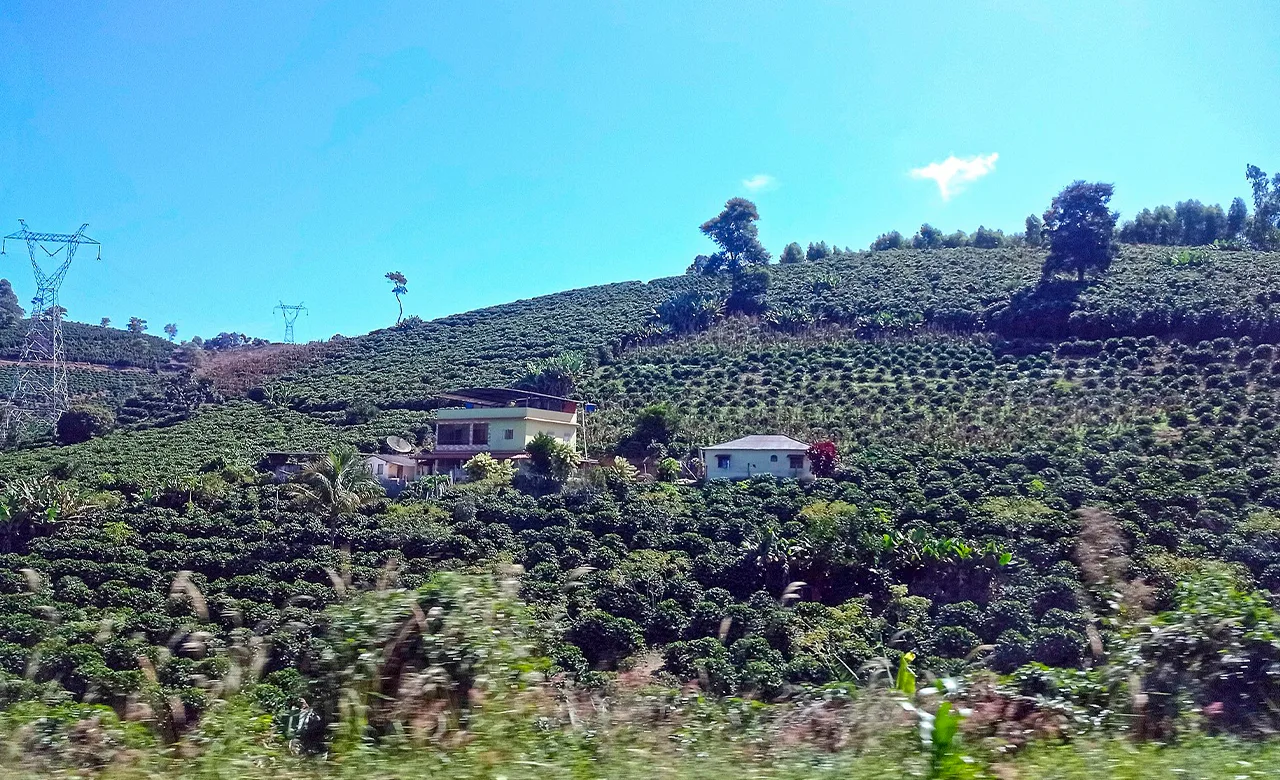
Высокие цены стимулируют фермеров производить больше кофе, но сельское хозяйство реагирует на такой сигнал медленно. Кофейные деревья нельзя посадить весной и получить с них полноценный коммерческий урожай осенью. Расширение площадей, обновление плантаций и увеличение продуктивности требуют нескольких сезонов.
Бразилия действительно стала важным источником дополнительной канефоры. Особенно большую роль играет конилон - одна из культивируемых групп Coffea canephora, широко распространённая в Эспириту-Санту. На фоне высоких цен производство канефоры расширялось и в других регионах страны.
Но в момент наиболее острого дефицита дополнительные объёмы не могли появиться мгновенно. Более того, к началу 2025 года свободные запасы в Бразилии также были небольшими. Часть кофе физически находилась на складах, но уже была продана и ожидала отправки покупателям.
Запасы работают для рынка как резерв между урожаями. Если один сезон оказывается слабее, накопленное ранее зерно помогает сгладить нехватку. Когда этот резерв уменьшается, рынок становится гораздо чувствительнее к любому новому риску - от прогноза засухи до пересмотра оценки урожая.
Логистические сложности дополнительно увеличивали стоимость поставок, но не были основной причиной рекорда. Главная проблема заключалась в другом: покупателям требовалось больше свободного кофе, чем крупнейшие производители могли быстро вывести на рынок.
Как спрос усилил рост цен
Если бы вместе с сокращением предложения резко снизился спрос, ценовой скачок оказался бы слабее. Но робуста слишком глубоко встроена в массовую кофейную индустрию. Она используется в растворимом кофе, коммерческих смесях и многих рецептурах эспрессо, поэтому крупные производители не могут просто отказаться от неё после нескольких месяцев роста котировок.
Изменение рецептуры также требует осторожности. Меняются вкус продукта, технологические параметры, себестоимость и стабильность партий. Кроме того, заменить робусту более дорогой арабикой в этот период было сложно: цены на арабику также быстро росли.
При этом дорогая арабика сама способна увеличивать интерес к робусте в тех категориях, где такая замена допустима. Когда предложение робусты уже ограничено, дополнительный спрос только усиливает давление на рынок.
До потребителя подорожание зелёного кофе доходит с задержкой. Обжарщики и крупные производители закупают сырьё заранее, поэтому компании могут иметь совершенно разную себестоимость даже в один и тот же момент. Между биржевой ценой и стоимостью пачки находятся контракты, запасы, обжарка, упаковка, логистика, дистрибуция и розничная торговля. Поэтому рост котировок не переносится на полку день в день.
Как рекордные цены изменили рынок робусты
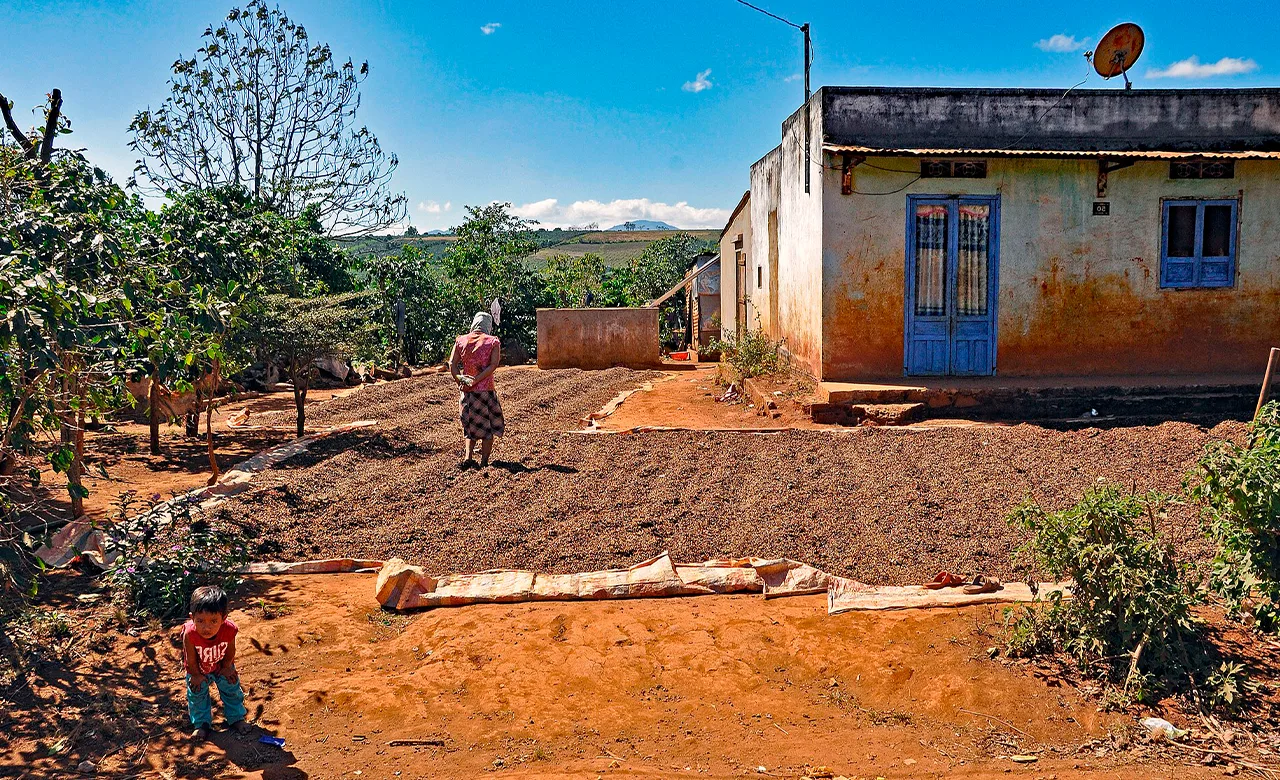
Особенно чувствительным рост оказался для растворимого кофе и массовых смесей, где канефора занимает значительную долю рецептуры. Производитель не всегда может сразу переложить дополнительные расходы на покупателя: существуют договорённости с торговыми сетями, конкуренция и риск снижения продаж. Поэтому часть роста стоимости сырья сначала отражается на марже.
Для производителей кофе дорогой рынок, напротив, стал стимулом инвестировать в урожайность, орошение, обновление деревьев и расширение посадок. Особенно хорошо эта реакция заметна в Бразилии, где производство канефоры постепенно выходит за пределы традиционных регионов.
При этом высокая биржевая цена не означает автоматически такой же рост доходов каждого фермера. Результат зависит от урожайности, местных закупочных цен, стоимости удобрений и труда, курсов валют и условий продажи. Рынок может быть дорогим, но производство тоже становится дороже.
Ценовой кризис изменил и отношение к самой робусте. Сегмент качественной канефоры развивался и раньше: производители работали с обработкой, ферментацией, селекцией и более выразительными сенсорными профилями. Но события 2024–2025 годов показали ещё одну важную вещь: представление о робусте как о практически гарантированно дешёвом сырье больше не соответствует реальности.
Почему робуста начала дешеветь после рекорда
Исторический максимум февраля 2025 года не стал новой постоянной ценой. По мере восстановления производства и экспорта баланс спроса и предложения начал улучшаться.
К середине 2025 года выросли сертифицированные биржевые запасы робусты. В июле они достигли 1,18 млн 60-килограммовых мешков - максимального уровня с июня 2023 года. Это не все мировые запасы кофе, но важный индикатор количества зерна, доступного для исполнения биржевых контрактов.
Постепенно увеличивались и физические поставки. В конце 2025-го и начале 2026 года Вьетнам вновь активно наращивал экспорт, а мировой рынок получил больше робусты из других стран. Именно этого ему не хватало во время ценового ралли: дополнительных объёмов зерна, доступных покупателям.
Изменение предложения довольно быстро отразилось на ценах. По данным Всемирного банка, во втором квартале 2026 года робуста подешевела примерно на 9% относительно предыдущего квартала и находилась примерно на 25% ниже уровня годичной давности. Одновременно мировое производство кофе в сезоне 2025/26 оценивалось в 177,5 млн 60-килограммовых мешков - почти на 2% больше предыдущего сезона.
За двенадцать месяцев по июль 2026 года мировой экспорт робусты достиг примерно 60 млн мешков против 54,67 млн годом ранее. Таким образом, картина заметно отличалась от периода, когда международные покупатели конкурировали за ограниченные свободные объёмы.
Что будет влиять на цены робусты дальше
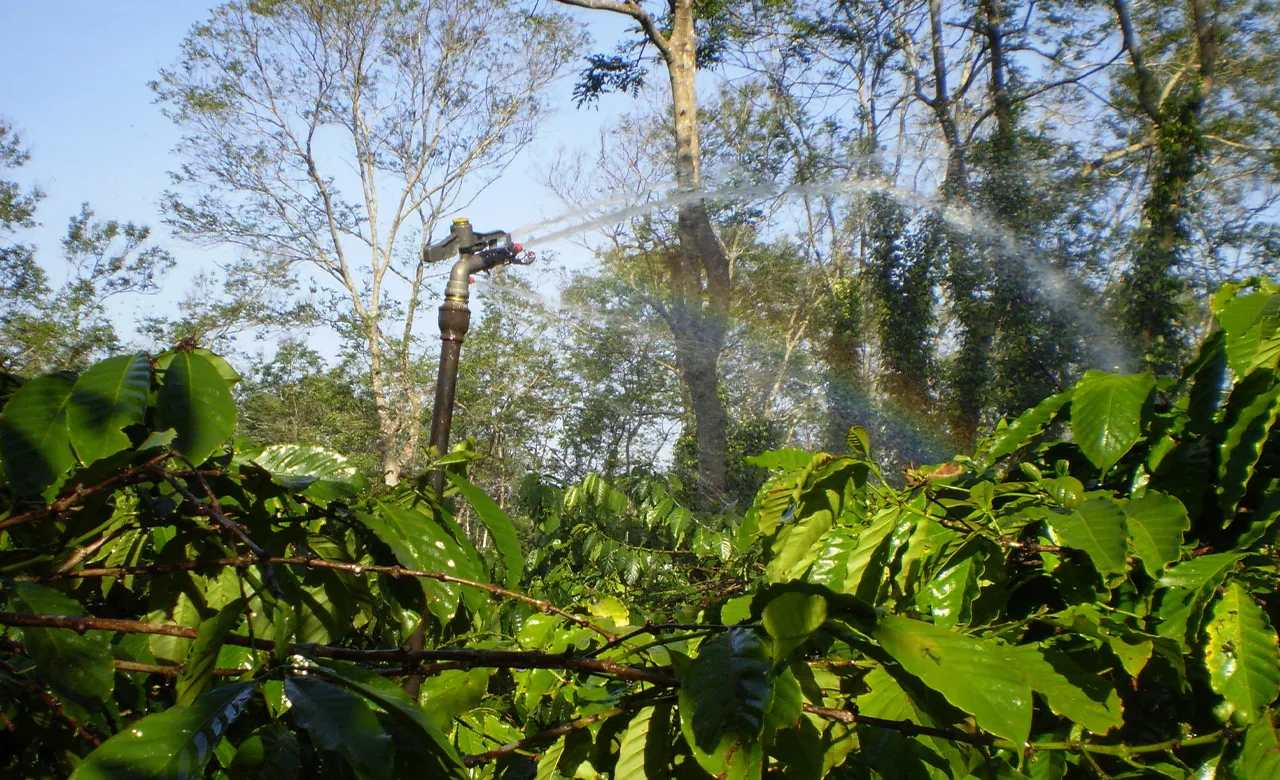
Несмотря на снижение от исторического максимума, рынок не стал полностью предсказуемым. Его дальнейшее состояние во многом зависит от урожая трёх крупнейших поставщиков.
Для Вьетнама критичны осадки и состояние плантаций Центрального нагорья. Для Бразилии - урожай канефоры и скорость, с которой новые посадки смогут увеличивать предложение. Индонезия остаётся ещё одним крупным источником зерна: хороший сезон способен поддержать рынок, а слабый - снова усилить дефицит.
Дополнительным фактором осенью 2026 года стал сильный Эль-Ниньо. Его влияние не означает автоматически плохой урожай, но повышает вероятность более сухих условий в отдельных районах Юго-Восточной Азии. Для Вьетнама это особенно важно, поскольку мировой рынок по-прежнему сильно зависит от его производства.
Coffea canephora действительно способна переносить некоторые неблагоприятные условия лучше арабики, но считать её неуязвимой к жаре и засухе неправильно. Реакция растений зависит от генетики, возраста, почвы, количества осадков, доступности орошения и агрономии. Длительный дефицит воды способен снижать потенциал будущего урожая даже на хорошо управляемых плантациях.
Рекордное подорожание робусты поэтому нельзя объяснить одной засухой. Цена выросла, когда сразу несколько факторов совпали: крупнейший производитель сократил предложение, свободные запасы уменьшились, другие страны не могли быстро компенсировать дефицит, а спрос оставался устойчивым.
Когда производство и экспорт восстановились, дефицитная премия начала сокращаться и цены пошли вниз. Но главный вывод для кофейного рынка остался прежним: дешёвая робуста не является гарантией. Мировое предложение по-прежнему сильно зависит от нескольких стран, и серьёзный сбой урожая во Вьетнаме, Бразилии или Индонезии способен снова быстро изменить баланс.


Комментарии 0
Войдите, чтобы комментировать и оценивать обсуждение.
Пока нет комментариев. Будьте первым.